ACTUALIDAD · REFORMA PENSIONAL · GUÍA Y FACT-CHECK
¿Qué pasa realmente con su ahorro, la devolución y la herencia?
La reforma conserva la devolución para unas personas y la reemplaza por una renta vitalicia para otras. Esa renta añade protección y subsidios, pero también elimina liquidez y herencia en el grupo semicontributivo. La decisión de la Corte no borra ese desacuerdo: primero hay que separar la ley, el fallo, la crítica y la propuesta de contrarreforma.
Publicado · Actualizado
ACTUALIZACIÓN · 4 SEP. 2026
Centro Democrático prepara otra propuesta: radicación no verificada.
Las declaraciones de Andrés Forero y Claudia Margarita Zuleta de los primeros días de septiembre describen una iniciativa en elaboración. En las búsquedas de Congreso no se localizó un número de proyecto, una gaceta de radicación ni un articulado que permita cerrar su contenido. Esto es un límite de verificación, no una certificación de inexistencia. Declaraciones de Forero recogidas por RCN ↗
| Tema | Diseño de la Ley 2381 | Anuncio de septiembre |
|---|---|---|
| Elección de sistema | Integra componentes público y privado del pilar contributivo para quienes quedan sujetos al nuevo sistema, con reglas de transición. | Zuleta plantea coexistencia y elección entre ahorro individual y sistema de pilares. |
| Umbral de Colpensiones | Los primeros 2,3 salarios mínimos de cotización corresponden al componente de prima media. | Reducir el umbral a un salario mínimo. Es distinto del límite de 2,3 presentado en el video de agosto analizado más abajo. |
| Semicontributivo y devolución | El artículo 18 prevé renta vitalicia para el grupo de 300 a 999 semanas, bajo sus condiciones; no una devolución integral libremente elegible. | Permitir elegir entre renta y devolución de saldos. No debe confundirse con una eliminación definitiva del pilar sin conocer el texto radicado. |
El Tiempo / GDA · explicación de Zuleta del 3 de septiembre permite identificar esos cambios. El texto legal permite compararlos con el sistema diseñado, sujeto a las decisiones constitucionales y al régimen de entrada en vigor.
Autonomía y protección vitalicia: recuperar una devolución daría liquidez y capacidad de decisión, pero trasladaría al afiliado el riesgo de agotar ese dinero. Una suma devuelta y una renta de por vida son prestaciones distintas; ninguna se puede evaluar solo por el monto inicial.
El efecto fiscal requiere cuentas: bajar el umbral modificaría simultáneamente cotizaciones que recibe Colpensiones y obligaciones futuras. Sin reglas de transición, financiación y cálculo actuarial no se puede afirmar cuánto ahorraría el Estado ni cuánto ganaría o perdería cada persona. Las reglas de herencia tampoco cambian por un anuncio.
Cómo leer las versiones anteriores: la columna de mayo y el video de agosto se conservan como antecedentes fechados. No constituyen el texto del Centro Democrático de septiembre. La puntuación editorial del análisis se mantiene: todavía falta una propuesta radicada que permita recalcularla.
01 / ESTADO DEL CASO
La mayoría de la ley superó este examen; la sentencia completa aún no está publicada.
La información conocida permite describir la decisión y su parte operativa. No permite atribuirle a la Corte razonamientos materiales que todavía no aparecen en una sentencia publicada en Relatoría.
No fue un examen total de cada crítica
El expediente D-15.989 se concentró en el trámite legislativo y en cargos puntuales. Superar ese control no equivale a resolver de una vez todas las demandas materiales sobre propiedad, igualdad o sostenibilidad.
1 de abril de 2027
Es la fecha anunciada para la entrada en vigor de las disposiciones declaradas exequibles. Las devueltas dependen de la nueva subsanación y de la revisión posterior de la Corte.
Treinta días desde la notificación
El plazo de la Cámara no comenzó con el anuncio del 25 de agosto: corre desde la notificación de la sentencia final.
Nueve disposiciones y una propuesta, no nueve artículos completos.
La forma corta de decir “nueve artículos” oculta que varias devoluciones son fragmentos concretos.
- 01Inciso 4.º del artículo 11
- 02Artículo 14
- 03Literal k del artículo 19
- 04Parágrafo transitorio del artículo 23
- 05Artículo 36
- 06Inciso 2.º del artículo 63
- 07Numeral 5.º del artículo 84
- 08Inciso 1.º del artículo 92
- 09Artículo 93
- 10Propuesta de un artículo nuevo
02 / ¿QUÉ PASA EN MI CASO?
La respuesta depende de semanas, edad, sexo y régimen de transición.
Esta guía muestra la regla general del artículo 18; no reemplaza la historia laboral ni una proyección individual. Antes de clasificar a alguien en el semicontributivo deben agotarse equivalencias y, cuando aplique, pensión familiar u otras rutas.
- 01
Régimen de transición
Primero se verifica si la nueva regla aplicaQuienes cumplan las condiciones de transición conservan el régimen anterior para su pensión.
Depende de la norma anterior aplicable y de la historia individual.
No se debe usar el árbol de la nueva ley sin resolver antes esta pregunta.
- 02
Hasta 299 semanas
Indemnización y devoluciónSe conserva la indemnización sustitutiva del componente público y, si existe cuenta individual, la devolución de saldos y rendimientos.
La persona debe manifestar que se acoge a esta modalidad; el resultado puede entregarse de una vez.
No es la renta vitalicia no heredable del siguiente grupo.
- 03
De 300 a 999 semanas
Renta vitalicia semicontributivaAportes actualizados, saldo individual y subsidio aplicable se transforman en un ingreso de por vida.
No hay devolución integral en un solo pago y el beneficio no puede superar 80% del salario mínimo.
La renta reconocida no es sustituible por muerte ni heredable.
- 04
1.000 semanas o más
Pensión, equivalencias o prestación anticipadaLa ruta cambia según sexo, edad, semanas y requisitos. No equivale automáticamente a devolución.
Puede existir pensión integral o una prestación anticipada con descuento de cotizaciones faltantes.
Desde 2036, para hombres, el semicontributivo se amplía hasta menos de 1.300 semanas.
CÁLCULO / RENTA SEMICONTRIBUTIVA
¿Cuánto recibiría si no completo las semanas?
La imagen atribuye sus cifras a “DGPM-MHCP”, pero no enlaza el documento original, la fecha del salario mínimo, la metodología ni los supuestos actuariales. Ese pie de imagen no basta para convertirla en una liquidación oficial o personal.
No aplica esa tabla
La regla general conserva indemnización sustitutiva y devolución de saldos, según el componente. La renta semicontributiva empieza desde 300 semanas.
No existe una tarifa única
Colpensiones debe convertir el capital constituido en una renta vitalicia usando el lineamiento técnico y las variables de la persona. La norma fija el mecanismo y un tope de 80% del salario mínimo, no una tabla universal en pesos.
Capital y protección solidaria
La renta se forma con aportes actualizados y saldo individual aplicable; además puede coexistir con la prestación del pilar solidario si se cumplen sus requisitos. La tabla aislada no muestra necesariamente el ingreso total de este grupo.
Actualización y subsidio
La ley incorpora aportes a valor presente, 3% efectivo anual y subsidio de 20% para hombres o 30% para mujeres, además del saldo individual aplicable, hasta el límite legal.
$196.751 mujeres · $193.565 hombres
Son los valores impresos para un IBC de un salario mínimo. La propia tabla no respalda una renta de $8.000 ni de $60.000 mensuales.
Cuánto “ahorró” una persona real
IBC no es saldo. La cotización total tampoco entra íntegra a una cuenta personal: intervienen seguro, administración, fondo común y reglas distintas según régimen y periodo.
Historia y fórmula reproducible
Se requieren salarios y semanas por fecha, capital trasladable, rendimientos, sexo, edad de reconocimiento, grupo A o B, tabla de mortalidad y tasa técnica.
No se divide entre 240 meses. Una renta vitalicia no promete exactamente veinte años: paga doce mensualidades por año mientras viva el beneficiario. Si vive más, sigue recibiendo; si muere antes, esta renta concreta no deja sustitución ni herencia. Esa cobertura de longevidad es precisamente lo que se compra a cambio de liquidez y legado.
“Ahorró $200 millones” no se desprende de 700 semanas sobre un salario mínimo. Son unas 13,5 anualidades de cotización y no todo el 16% financia capital de vejez. Para afirmar $40, $60 o $200 millones hay que reconstruir salarios históricos, distribución del aporte y rendimientos; inventar un saldo y compararlo con la renta produce una falsa expropiación.
Tampoco es correcto decir simplemente “el Estado me paga”. La renta combina valor económico proveniente de los aportes de la persona con actualización, saldo individual y subsidio cuando corresponde. La discusión legítima es si esa conversión obligatoria compensa perder la devolución inmediata y el valor heredable.
DISCUSIÓN ANALIZADATabla y cálculo difundidos en XSe usan como afirmaciones a verificar, no como fuente normativa ↗
03 / FACT-CHECK DE LAS DUDAS
Las críticas más repetidas mezclan una pérdida real de opciones con conclusiones universales.
Las publicaciones en redes sirven aquí como inventario de preguntas. Los veredictos se apoyan en la Ley 2381 y distinguen cuenta individual, cotización parafiscal, devolución y renta semicontributiva.
“Se acabó la devolución de saldos”
Hasta 299 semanas, el artículo 18 conserva indemnización sustitutiva y, si existe cuenta individual, devolución de saldos y rendimientos. Entre 300 y 999 semanas sí sustituye el pago único por una renta vitalicia.
“El Estado se queda con mi ahorro”
En el grupo semicontributivo desaparece la opción de retirar todo de una vez: aportes y saldo se convierten en ingreso vitalicio. Eso reduce liquidez y valor sucesoral, pero los recursos no se vuelven caja libre del Gobierno y la renta incorpora actualización y subsidio.
“La renta no es heredable”
La renta semicontributiva reconocida no es sustituible por muerte ni heredable. Esa regla no elimina la pensión de sobrevivientes ni vuelve no heredables todas las cuentas complementarias o prestaciones del sistema.
“Hay que esperar tres años más”
La edad ordinaria de pensión sigue en 57 años para mujeres y 62 para hombres; el semicontributivo se reconoce a los 60 y 65. La comparación es válida para ese beneficio, no para todas las rutas de la ley.
“La Corte quitó ayer la devolución”
La regla nació en la Ley 2381 de 2024. La decisión del 25 de agosto revisó principalmente la subsanación del trámite legislativo; la Corte no diseñó el pilar semicontributivo ese día.
“Toda cotización es propiedad privada”
La ley califica los recursos obligatorios como públicos y parafiscales, con destinación exclusiva al sistema. Declara privada la cuenta individual del componente complementario. Una cotización obligatoria no equivale jurídicamente, peso por peso, a una cuenta bancaria disponible.
“Un CDT siempre es mejor que Colpensiones”
Un CDT ofrece capital y liquidez según su plazo; no cubre por sí mismo longevidad, invalidez ni sobrevivencia. La comparación exige tasa, impuestos, duración, seguros, subsidio, expectativa de vida y necesidad de herencia.
“Colpensiones es una pirámide”
Es un régimen de reparto y prestación definida, no una estafa basada en reclutar inversionistas. Sí depende de cotizantes, demografía y respaldo fiscal: negar la etiqueta no elimina su problema de sostenibilidad.
HERENCIA / SOBREVIVENCIA
Tres mecanismos distintos que los titulares llaman “heredar la pensión”.
La renta no se transmite
El beneficio vitalicio de este pilar no puede sustituirse por muerte ni heredarse. La regla sigue en el texto legal y se refiere a esta renta específica.
Puede existir pensión de sobrevivientes
Al morir un afiliado o pensionado, cónyuge, compañero, hijos u otros beneficiarios que cumplan los requisitos pueden recibir una pensión o sustitución. No es técnicamente una herencia: es una prestación propia del beneficiario.
El saldo sí puede entrar a la sucesión
Si muere el afiliado, no existen beneficiarios de pensión y quedan recursos en el componente complementario de ahorro individual, esos saldos forman parte de la masa sucesoral.
Las notas no contradicen el artículo 18
Portafolio describe quién accede a sobrevivencia. La FM mezcla “heredabilidad” con sustitución y saldo sucesoral. Ninguna de las dos convierte en heredable la renta semicontributiva.
La crítica sólida. Entre 300 y 999 semanas se pierde la opción de exigir todo el valor en un solo pago; también se pierde la posibilidad de legar la renta semicontributiva ya reconocida.
La respuesta sólida. No es una confiscación de todo el sistema: la ley asigna esos recursos a una renta de por vida, agrega actualización y subsidio, y prohíbe llevarlos a gasto corriente, deuda o planes de gobierno.
04 / ¿POR QUÉ SE PROPUSO REFORMAR?
El sistema anterior ofrecía libertad de régimen, pero poca cobertura y beneficios desiguales.
La OCDE estimó que solo cerca de 25% de los trabajadores estaba cubierto por el esquema contributivo. La informalidad sigue siendo el obstáculo principal.
Carreras laborales similares podían producir beneficios muy distintos según el régimen, creando arbitraje, traslados y complejidad administrativa.
El régimen público concentraba subsidios altos en pensiones de mayores ingresos. El límite de 2,3 salarios mínimos busca reducir esa regresividad.
Muchos aportaban durante años sin completar el requisito. La devolución daba capital, pero no aseguraba un ingreso durante toda la vejez.
La reforma ataca cobertura y distribución. Crea pilares solidario y semicontributivo, unifica la cotización obligatoria hasta 2,3 salarios mínimos y dirige más subsidio a ingresos bajos.
No resuelve la causa principal. La OCDE advierte que, aun con la reforma, la informalidad y las carreras incompletas dejan a la mayoría fuera de una pensión contributiva. Cambiar la arquitectura no crea por sí solo empleo formal.
05 / SUBSIDIOS A PENSIONES ALTAS
Haber cotizado y recibir subsidio pueden ser verdaderos al mismo tiempo.
Subsidio no significa fraude. En prima media no existe una cuenta que financie exclusivamente la pensión de cada afiliado. Hay subsidio implícito cuando el valor presente esperado de mesadas, ajustes y prestaciones de sobrevivencia supera el valor presente de las cotizaciones que las financian. El Presupuesto cubre el faltante.
Una pensión de $20 millones no se clasifica solo por su tamaño. Puede ser plenamente legal y corresponder a una larga carrera de cotización. Aun así, si sus aportes actualizados no alcanzan para financiar actuarialmente todo lo prometido, contiene subsidio. Si alcanzaran, no lo habría. “Trabajó y cumplió” responde al derecho; no calcula el faltante.
¿Por qué se llamó regresivo? Quienes logran completar semanas suelen tener mayor formalidad e ingresos. Además, una misma proporción subsidiada sobre una mesada alta representa muchos más pesos públicos. La OCDE estimó que 73% de los subsidios pensionales implícitos llegaba a hogares de ingresos altos y solo 5% a los más pobres.
La financiación propia
Cotizaciones de trabajador y empleador, valoradas en el tiempo.
El costo esperado
Mesadas vitalicias, indexación y cobertura de sobrevivientes esperada.
El subsidio implícito
Si la prestación vale más que su financiación, existe un faltante público.
Beneficio definido sobre ingresos altos
La fórmula pública podía reconocer una tasa de reemplazo sobre una base elevada. Cuando los recursos del fondo común no cubrían los desembolsos, el Presupuesto asumía la diferencia.
Colpensiones hasta 2,3 salarios mínimos
Para quienes no están en transición, el componente público se calcula sobre ingresos hasta 2,3 salarios mínimos. La cotización sobre el excedente va a una cuenta individual y financia el complemento.
La parte alta debe respaldarse con ahorro
Una persona puede seguir construyendo una pensión total alta, pero el tramo superior a 2,3 salarios depende de su ahorro y rendimientos, no de ampliar en igual proporción la promesa pública.
Transición, derechos y costo fiscal
La Ley 100 sigue aplicando a mujeres con 750 semanas y hombres con 900 al entrar en vigor; las pensiones ya reconocidas y los regímenes especiales o exceptuados tampoco se recalculan con esta regla.
EJEMPLO ILUSTRATIVO · MESADA OBJETIVO DE $10 MILLONES
La reforma no prohíbe llegar a esa cifra; cambia quién financia la parte alta.
Colpensiones reconocía toda la mesada
Si edad, semanas, ingreso base y tasa de reemplazo producían una pensión de $10 millones, el régimen público asumía las trece mesadas anuales, su indexación y la protección de sobrevivientes. Que fuera legal no demostraba que las cotizaciones financiaran actuarialmente todo el costo.
La pensión se arma con dos componentes
Colpensiones calcula únicamente el tramo correspondiente a ingresos de hasta 2,3 salarios mínimos. El ahorro individual construido sobre el excedente debe financiar el complemento necesario para acercarse a los $10 millones.
Sí, pero no está garantizado por el salario
Puede alcanzarlos si el saldo individual, sus rendimientos y las condiciones de conversión permiten comprar el complemento requerido. Si el capital no alcanza, la pensión integral será menor aunque durante algunos años la persona haya ganado $10 millones o más.
El ejemplo nuevo no recalcula su derecho
Una mesada ya reconocida conserva sus reglas. Quien cumpla la transición continúa bajo la Ley 100; por eso la reducción de subsidios ocurre gradualmente y no elimina de inmediato todas las pensiones públicas altas.
Para proyectar cuánto recibiría alguien se necesitan edad, sexo, semanas, trayectoria salarial, saldo trasladable, años de aporte sobre más de 2,3 salarios mínimos, rendimientos, costos y modalidad de conversión. Los $10 millones muestran la arquitectura, no prometen una cifra.
CALCULADORA EN CIRCULACIÓN · NOTAS OBRERAS
La “pérdida” aparece porque fue incorporada en los supuestos.
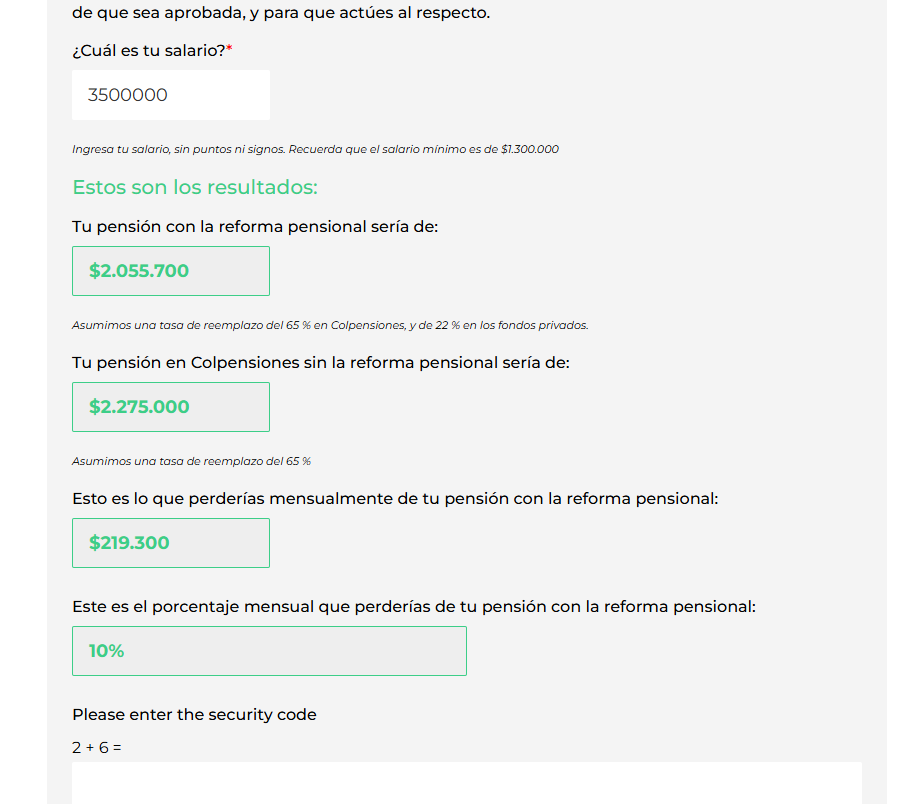
65% público + 22% privado
Con el mínimo de 2024, divide $3,5 millones en $2,99 millones públicos y $510.000 de excedente: 65% del primero más 22% del segundo produce exactamente $2.055.700.
65% no es una tasa fija
El artículo 32 usa r = 65,50 − 0,50s y aumenta 1,5 puntos por cada 50 semanas adicionales al mínimo, hasta 80%. También usa el ingreso base de liquidación, no simplemente el salario escrito hoy.
22% no es la fórmula legal
La prestación del excedente depende del capital acumulado, aportes, rendimientos, bono aplicable y conversión actuarial. Una entrevista o un promedio observado no sustituye esa cuenta individual.
Siempre pierde quien supera 2,3 mínimos
Como compara 65% contra 22%, la herramienta necesariamente arroja una caída para todo salario superior al umbral. No descubre la pérdida: la supone antes de calcular.
La aritmética interna sí coincide. $1.943.500 del tramo público más $112.200 del excedente da $2.055.700; compararlo con 65% de todo el salario produce $219.300 y 9,64%, redondeado a 10%.
La proyección personal no es reproducible. Sin semanas no puede saber la tasa pública; sin saldo y años de ahorro sobre el excedente no puede calcular el complemento; sin transición ni régimen anterior tampoco puede construir el escenario “sin reforma”.
Lectura justa. La herramienta ilustra una posibilidad real: fuera de transición, el tramo alto deja de depender de una promesa pública proporcional y debe financiarse con ahorro. Pero no demuestra que esta persona recibiría exactamente 10% menos.
La reforma reduce; no elimina todos los subsidios. Desplaza subsidios hacia pilares solidario y semicontributivo y limita la base de la prestación pública futura. Pero conserva una prestación definida hasta 2,3 salarios mínimos, protege la transición y crea nuevas obligaciones fiscales. La OCDE considera que ese umbral todavía es alto y que harán falta ajustes paramétricos.
Los carteles de pensiones son otra discusión. Inflar salario, cargo, semanas o invalidez mediante corrupción sería fraude. Esos casos no explican el subsidio estructural de una pensión legal ni permiten afirmar que toda pensión alta fue obtenida irregularmente.
06 / ¿COLPENSIONES ES UNA PIRÁMIDE?
No es un esquema Ponzi. Sí es un sistema de reparto expuesto a demografía y gasto público.
Promesa fraudulenta
Paga retornos con el dinero de nuevos participantes, oculta que no existe inversión suficiente y depende de reclutar hasta colapsar.
Contrato social y legal
Cotizaciones corrientes, fondo de ahorro y presupuesto respaldan prestaciones definidas por ley. Las obligaciones y subsidios son públicos y auditables.
Menos cotizantes por pensionado
Envejecimiento, informalidad y beneficios generosos elevan el costo. La OCDE pide ajustes paramétricos futuros y CARF calcula presión fiscal adicional.
“Colpensiones no es una pirámide” no significa “Colpensiones se financia solo”. El debate correcto es cuánto cuestan las promesas, quién aporta, qué subsidio reciben distintos ingresos y cómo cambia la relación entre cotizantes y beneficiarios.
07 / DEVOLUCIÓN O RENTA VITALICIA
No devolver todo no es automáticamente mejor; es una decisión de seguro social.
Más control hoy
- Liquidez inmediata
- Libertad para invertir, gastar o pagar deudas
- Mayor posibilidad de dejar un saldo heredable
- Riesgo de agotar el capital antes de morir
- Sin subsidio vitalicio garantizado por esta vía
Más protección en el tiempo
- Ingreso durante toda la vida
- Actualización de aportes y subsidio legal
- Protección frente a sobrevivir al capital
- Menor liquidez y autonomía
- La renta reconocida no se hereda
¿Por qué financiar una renta? Porque la política prioriza ingreso en la vejez sobre disponibilidad del capital. Para el grupo no solidario, la ley trae aportes a valor presente, reconoce 3% efectivo anual y agrega subsidio de 20% para hombres y 30% para mujeres, además del saldo individual aplicable.
¿Es peor devolver? No para todo el mundo. Una persona con necesidad urgente, expectativa de vida corta o fuerte preferencia por heredar puede valorar más el pago único. Otra que viva muchos años puede recibir más protección de una renta vitalicia. Sin simulación actuarial individual no hay ganador universal.
08 / LA “CONTRARREFORMA”
Defiende una pérdida de opción real, pero todavía no presenta el cálculo completo.
La autora afirma que está entregando el texto a congresistas y pide radicarlo con urgencia. Antes de tratarlo como un proyecto cerrado se necesita el documento primario presentado al Congreso, su exposición de motivos y su estimación fiscal.
Semicontributivo opcional
La columna proponía escoger entre renta y devolución, permitía retiros anticipados en tres supuestos y devolvía la elección entre AFP y Colpensiones.
Acabar el pilar
El video de agosto habla de eliminar el semicontributivo, restaurar la devolución y permitir cotizar libremente, manteniendo para Colpensiones el límite de 2,3 salarios mínimos.
Identifica el costo de autonomía
Es correcto que el grupo de 300 a 999 semanas pierde devolución integral, espera tres años respecto de la edad ordinaria y recibe una renta que no es heredable.
“La Corte confiscó el ahorro”
La Corte no creó el artículo 18. La renta no es caja libre estatal e incorpora pagos vitalicios y subsidios. “Confiscación” es una conclusión política, no una descripción completa del mecanismo.
RESPUESTAS PRELIMINARES · INFERIDAS DEL VIDEO
La dirección política es clara; el diseño todavía no.
Hay dos versiones distintas
La columna de mayo ofrecía escoger entre renta y devolución; el video de agosto dice que se acaba el pilar. Sin el articulado radicado no se sabe cuál de las dos reglas llegará al Congreso.
El video implica que desaparecerían
Si se elimina la renta semicontributiva, también desaparece su subsidio específico para hombres y mujeres, salvo que el texto lo traslade a otro mecanismo. El video no propone ese reemplazo.
Volvería principalmente a la persona
La devolución recupera liquidez y herencia, pero cada afiliado asumiría cuánto invertir, gastar y reservar para vivir muchos años. El pilar solidario solo cubriría después a quien cumpla sus criterios de focalización.
Importa cuándo se elige
Elegir al inicio de la vida laboral no produce los mismos incentivos que decidir cerca del retiro, cuando ya se conoce qué régimen paga más. Sin una regla temporal puede reaparecer la selección favorable al individuo y costosa para el fondo común.
No hay transición conocida
El discurso promete devolver saldos, pero no define cómo se trasladan recursos ya cotizados, qué pasa con semanas acumuladas, bonos pensionales, oportunidades de traslado ni personas próximas a cumplir requisitos.
Puede ahorrar hoy y costar después
Eliminar el subsidio de la renta reduce una obligación explícita; también puede aumentar la asistencia futura si parte de quienes reciben el capital lo agotan. El efecto neto exige proyección actuarial, no solo sumar devoluciones.
Falta identificar ganadores y perdedores
Suprimir el pilar también retiraría el subsidio femenino de 30%. Hace falta estimar cuántas personas quedarían en cada rango de semanas, ingreso y sexo, y cuánto recibirían bajo ambas opciones.
El video no responde
Restaurar devolución y elección no explica cómo quedarían los seguros y prestaciones por invalidez o muerte, ni quién financiaría esas coberturas durante la vida laboral.
- ¿Se elimina el semicontributivo o cada afiliado puede escogerlo?
- ¿Cuándo se elige, cuál es la opción por defecto y se puede cambiar al acercarse al retiro?
- ¿Cómo se reconocen semanas, recursos acumulados, transición, invalidez y sobrevivencia?
- ¿Cuál es el costo fiscal y cuántas personas ganan o pierden bajo cada alternativa?
Entre obligar a recibir toda la renta y eliminarla hay diseños posibles: elección entre renta y devolución, pago parcial más una renta mínima o alternativas actuarialmente equivalentes. Preservar autonomía no exige ocultar el riesgo de vivir más que el capital; proteger contra ese riesgo tampoco exige negar la pérdida de liquidez y herencia.
Balance preliminar. La propuesta ofrece una respuesta clara al costo de autonomía de la reforma: devolver el capital y permitir elegir. Su vacío está en el riesgo que la reforma intentó cubrir: personas que reciben una suma, la agotan y sobreviven muchos años sin ingresos. No basta escoger entre “libertad” y “protección”; hay que mostrar quién asume cada riesgo y cuánto cuesta cada alternativa.
09 / QUÉ CORRIGE Y QUÉ NO
Más protección mensual puede coexistir con menos autonomía y mayor presión fiscal.
Cobertura y piso de vejez
Los pilares solidario y semicontributivo convierten recursos públicos y aportes incompletos en ingresos periódicos para más personas mayores.
Subsidios menos regresivos
El umbral público de 2,3 salarios mínimos reduce parte del subsidio implícito a pensiones altas y elimina la competencia entre dos fórmulas incompatibles.
Autonomía y herencia
El semicontributivo elimina el pago único para su grupo y la renta reconocida no deja sustitución ni herencia.
Fisco, ahorro e informalidad
CARF estima presión adicional de hasta 0,4% del PIB anual; la OCDE pide reformas paramétricas futuras y advierte que el umbral de 2,3 salarios mínimos es alto.
10 / BALANCE PROVISIONAL
La ley responde a una desprotección real; todavía debe demostrar sostenibilidad y claridad individual.
Más cobertura; autonomía, costo y sentencia aún abiertos
El diseño amplía cobertura y reduce el riesgo de agotar una devolución. Su costo es menor autonomía sobre el capital para algunos afiliados, mayor dependencia de la sostenibilidad pública y una transición que todavía exige texto final, reglamentos y simulaciones personales.
Los pilares solidario y semicontributivo convierten aportes incompletos y recursos públicos en ingresos periódicos para más personas mayores.
Los saldos existentes y el componente superior a 2,3 salarios conservan trazabilidad; entre 300 y 999 semanas se pierde la opción general de recibir todo en un solo pago.
La ley define tres salidas, pero una renta vitalicia no heredable y no pensional exige simulaciones personales comprensibles antes de consolidarse.
La reforma amplía protección, pero traslada obligaciones al Estado y reduce acumulación privada; faltan consensos sobre el costo de largo plazo.
La Corte preservó el núcleo y devolvió apartes concretos; el texto final, reglamentos y fecha efectiva todavía dependen del cierre del trámite.
Sentencia completa y alcance de la cosa juzgada; resultado de la nueva deliberación de Cámara; texto final de las disposiciones devueltas; reglamentos actuariales; simulaciones comprensibles por perfil; y texto primario de la contrarreforma.
SUBSIDIOS Y REDISTRIBUCIÓN
El tamaño de la mesada no sustituye el cálculo actuarial.
FUENTES Y TRAZABILIDAD