ACTUALIDAD · ENERGÍA Y AMBIENTE
El fracking puede ser una opción. No es una conclusión científica.
Corficolombiana identifica un problema real de abastecimiento y reservas, pero su editorial convierte escenarios elaborados en 2019, comparaciones internacionales y un marco regulatorio existente en una recomendación casi inevitable. La ciencia ayuda a medir riesgos y potencial; no decide por sí sola qué riesgo aceptar, dónde intervenir ni frente a qué alternativas.
Publicado · Actualizado
01 / LO COMPROBABLE
La estrechez energética existe. Su causa y su remedio no son únicos.
El problema real
Colombia enfrenta menor producción comercializada, un horizonte corto de reservas probadas y una participación creciente de gas importado. El abastecimiento merece una estrategia de corto, mediano y largo plazo.
Lo que no se sigue automáticamente
Que importar sea más costoso o vulnerable no demuestra que el fracking sea la alternativa más rápida, barata o compatible con cada territorio. Offshore, recuperación de campos, biogás, eficiencia, redes e importación diversificada tienen plazos y riesgos distintos.
Recurso no es reserva
Los rangos de 4–24 TPC de gas y 4.000–7.000 millones de barriles citados por Corfi son potenciales estimados. Para convertirse en reservas requieren descubrimiento, delimitación, recuperabilidad técnica, precios, permisos, infraestructura y comercialidad.
02 / ESCENARIOS
Estos gráficos muestran lo que habría ocurrido bajo supuestos, no producción perdida ya demostrada.
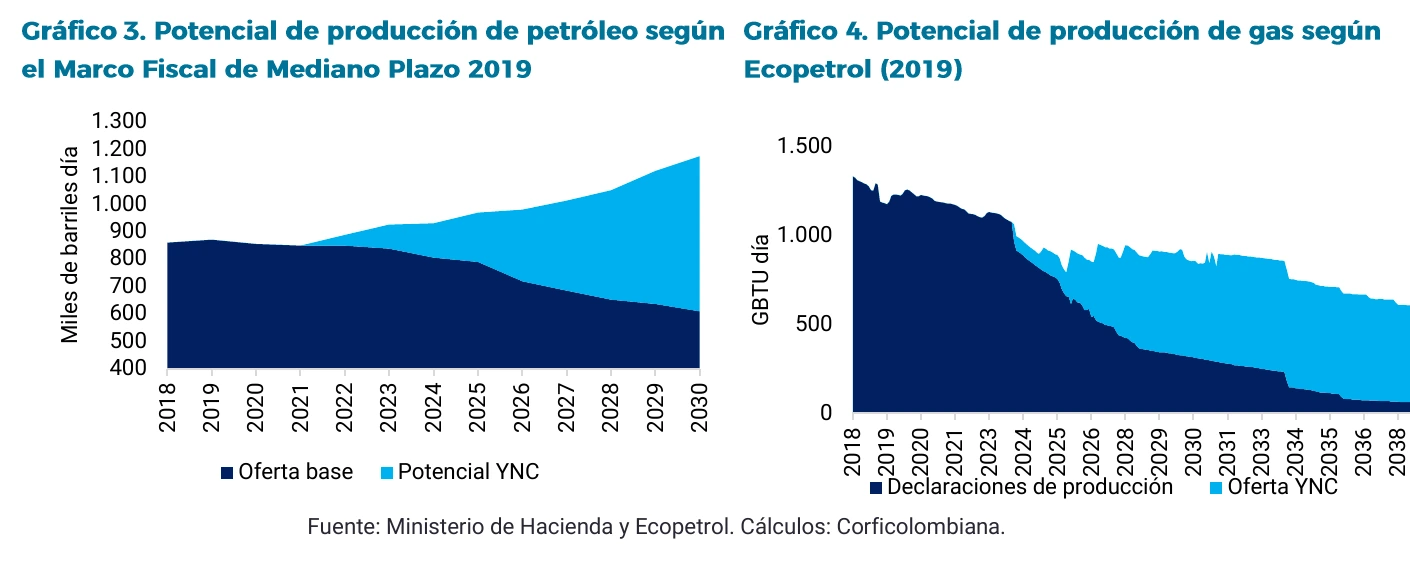
+200–300 mil b/d
Es una senda contrafactual para 2026. No es una medición de reservas descubiertas ni el resultado de pilotos colombianos.
Cubrir importaciones
Proviene de una proyección separada de oferta no convencional. El gráfico de petróleo no demuestra por sí mismo la suficiencia de gas.
> USD 3.000 millones
Es un valor bruto potencial sujeto a volumen exportable, precio, costos, demanda interna, declinación e infraestructura.
1,5%–4,5% del PIB
El texto los condiciona al precio internacional, pero no aclara junto a la cifra si son anuales, acumulados o valor presente. Sin horizonte no puede compararse responsablemente con el presupuesto.
El año importa. Las proyecciones fueron elaboradas en 2019 y describían una trayectoria que debía comenzar antes. Usarlas en 2026 exige actualizar geología, costos, precios, regulación, calendario y probabilidad de ejecución.
Ocho cuencas no son ocho reservas. El Tiempo reúne rangos atribuidos a expertos y actores del sector —entre ellos Sergio Cabrales, Drummond Energy, Naturgas y Ecopetrol— con metodologías, unidades y grados de madurez distintos. Es un inventario útil de hipótesis geológicas, no una evaluación homogénea que pueda sumarse como oferta comercial disponible.
El empleo también es un modelo. Los cerca de 20.000 puestos se derivan de una elasticidad estimada para el auge estadounidense, no de una matriz insumo-producto colombiana con localización, duración, habilidades y desplazamientos netos identificados.
Estados Unidos y Vaca Muerta prueban posibilidad, no equivalencia. Demuestran que una industria no convencional puede escalar bajo ciertas condiciones. No prueban que Colombia tenga la misma productividad por pozo, agua, infraestructura, densidad, disposición de residuos, institucionalidad o aceptación territorial.
03 / ¿Y SI COLOMBIA DICE SÍ?
Un sí al fracking abre un escenario; no garantiza un resultado.
Este laboratorio no decide si debe hacerse. Permite explorar cuánto podría aportar, cuándo entraría, cuánto duraría bajo una aritmética simple y qué escala anual de pozos, inversión y agua exigiría. Cambie los supuestos y observe qué tan sensible es la promesa.
No son probabilidades ni pronósticos oficiales. Mueven supuestos para mostrar qué tendría que ocurrir.
Gbtud significa mil millones de unidades térmicas británicas por día: mide energía. En gas natural, 100 Gbtud equivalen aproximadamente a 2,8 millones de m³ diarios.
Tpc significa un billón de pies cúbicos de gas. Aquí es un supuesto recuperable, no una reserva descubierta.
Producción sostenida —antes “meseta”— es el nivel diario que se intenta mantener perforando pozos nuevos a medida que los anteriores declinan.
No alivia el corto plazo.
300 Gbtud ≈ 8,5 millones de m³/día, frente a una referencia ilustrativa de 1.000 Gbtud.
De 2034 a aproximadamente 2071, si la producción fuera plana. No es vida útil ni reserva probada.
Solo pozos. No incluye vías, redes, agua, tratamiento ni cierre.
≈ 480 piscinas olímpicas. La presión real depende de qué fuente, en qué mes y cuánto caudal tenga.
Ocho cuencas citadas, un solo lugar con pilotos definidos.
Las áreas coloreadas son cuencas sedimentarias amplias, no zonas autorizadas para fracking. El punto azul ubica Puerto Wilches, municipio de los pilotos Kalé y Platero.
Cargando geometría oficial de la ANH…
Valle Medio del Magdalena
- Ambiente
- Mosaico de bosque húmedo tropical, bosque seco y humedales del Magdalena Medio.
- Agua próxima
- Río Magdalena, río Sogamoso, ciénagas y acuíferos. El Ideam publicó una línea base regional; cada captación todavía requeriría balance local y estacional.
- Biodiversidad conocida
- Inventarios regionales reportaron 587 especies y morfoespecies de plantas y entre 26 y 30 especies de anfibios según temporada. No son un total de toda la cuenca.
- Estado de la evidencia
- Es la única cuenca del mapa que llegó a tener pilotos concretos: Kalé y Platero, en Puerto Wilches. No entraron en producción comercial.
Por qué no ponemos ocho puntos de perforación: fuera de Puerto Wilches, las fuentes citan cuencas y recursos potenciales, no plataformas seleccionadas. Un punto inventado ocultaría que todavía faltan bloque, formación, licencia, fuente de agua, vía, disposición de residuos y consulta.
“Otros países lo hicieron” prueba posibilidad, no equivalencia.
Las magnitudes se comparan con la referencia ilustrativa colombiana de 1.000 Gbtud —aproximadamente 28,3 millones de m³ diarios—. No son pronósticos para Colombia.
Estados Unidos
El shale y las formaciones compactas aportaron 79% del gas seco estadounidense y 81,2 Bcf/d en enero–septiembre de 2024.
Prueba que la técnica puede sostener producción comercial enorme con muchas cuencas, operadores, ductos, servicios y perforación continua.
No prueba impacto mínimo: la EPA documentó afectaciones al agua bajo ciertas circunstancias y el USGS vincula buena parte de la sismicidad inducida con la disposición de aguas residuales.
Argentina · Vaca Muerta
En abril de 2025 Vaca Muerta produjo 69,3 millones de m³/día de gas; en 2024 ya representaba 50,1% del gas nacional.
Prueba que una formación latinoamericana puede escalar después de años de inversión, incentivos, aprendizaje operativo y ampliaciones de transporte.
No vuelve intercambiables a Neuquén y Colombia. La propia expansión argentina requirió nuevos gasoductos y sigue dependiendo de productividad, agua, residuos y aceptación territorial.
Brasil
El programa oficial Poço Transparente propone perforar, fracturar, probar y abandonar un pozo monitoreado para evaluar el potencial y abrir el debate público.
Prueba que otro país con potencial y regulación no saltó directamente de recursos estimados a una industria como la estadounidense o Vaca Muerta.
Citar a Brasil como caso de éxito comercial del fracking confunde autorización, potencial y piloto con producción masiva demostrada.
Colombia
Kalé y Platero buscaban producir líneas base y evidencia local. Una estimación de recurso no reemplaza productividad por pozo, costo, licencia ni reserva comercial.
El debate no parte de cero: existen regulación, información geológica, experiencia empresarial internacional y preguntas de abastecimiento reales.
Los éxitos extranjeros no permiten conocer cuánto gas colombiano sería recuperable, a qué costo, en qué plazo ni con qué impacto territorial residual.
Estados Unidos y Argentina invalidan la idea de que el fracking nunca puede funcionar. No validan la afirmación inversa de que funcionará igual en Colombia. Brasil, por ahora, refuerza precisamente la necesidad de un piloto verificable antes de hablar de escala comercial.
Diversificación doméstica
Si la geología y la economía responden, podría reducir parte de la exposición a importaciones, incorporar reservas y crear una fuente terrestre adicional al offshore.
Tiempo y agotamiento
La entrada tarda años y los pozos no convencionales declinan rápido. Mantener una meseta requiere perforación de reemplazo continua: el volumen recuperable sigue siendo finito.
Comercialidad e impactos
Menor productividad, costos mayores, cuellos de transporte, agua insuficiente, residuos, metano, sismicidad inducida o conflicto social pueden reducir o detener el escenario.
Escala posible, no impacto mínimo
La planificación argentina usa como referencia unos 12.000 m³ de agua por pozo horizontal y menos de 1% del recurso provincial agregado. Eso no demuestra disponibilidad local, manejo seguro de residuos ni equivalencia con Colombia.
La duración divide un recurso recuperable supuesto por una producción constante y suma el resultado al año de entrada. Omite rampa, declinación, pozos fallidos, precio, interrupciones y límite económico. Los rangos de producción y costo provienen del debate público; agua y declinación usan referencias EPA, USGS, EIA y Vaca Muerta. El dato que Colombia todavía no tiene debe producirlo un piloto abierto y auditable.
04 / ECONOMÍA DEL PROYECTO
Ni salvación fiscal ni quiebra demostrada.
USD 34/barril
Era el breakeven de utilidad neta consolidada del Grupo Ecopetrol, no el costo de un pozo ni de un proyecto colombiano de fracking.
USD 52/barril
El indicador oficial aumentó, mientras la empresa conservó utilidad neta positiva. Mide la resiliencia del grupo completo, que también incluye transporte, refinación e ISA.
Alerta válida; cierre excesivo
La columna El fracking puede quebrar a Ecopetrol identifica capital intensivo, declinación rápida, volatilidad y subsidios como riesgos. No presenta un flujo colombiano que demuestre que el fracking quebraría a Ecopetrol.
Dato correcto; causalidad incompleta
Su gráfica reproduce el aumento oficial. Atribuirlo a “convencionales” no aísla precios, deuda, impuestos, tasa de cambio, refinación, ISA ni cambios del portafolio.
No son el mismo punto de equilibrio. En su columna de 2019 en El Tiempo, Suárez usó USD 48–54 por barril como referencia de rentabilidad de nuevos pozos estadounidenses y sostuvo que el fracking elevaría el riesgo de Ecopetrol; no pronosticó que el indicador consolidado pasaría exactamente de USD 34 a 54.
El aumento tampoco resuelve el debate. Los tableros de 2021 y 2025 muestran que el breakeven consolidado subió de USD 34 a 52 sin fracking comercial colombiano. Eso no prueba que los no convencionales lo mejorarían ni que lo empeorarían.
La comparación pertinente todavía falta. Se necesita un flujo de caja por formación y fase: productividad y declinación por pozo, tasa de éxito, CAPEX total, transporte, tratamiento de agua, abandono, precio, impuestos, regalías y exposición máxima de Ecopetrol.
Conclusión económica provisional. Los beneficios fiscales de Corfi y el riesgo de quiebra planteado por Suárez son extremos narrativos. Sin economía de proyecto colombiana, ninguno puede presentarse como desenlace demostrado.
05 / CAUSALIDAD Y TIEMPO
“Cuatro años de ideología” es una tesis política, no una descomposición causal.
Hay decisiones atribuibles al gobierno Petro. No firmar nuevos contratos exploratorios y detener los pilotos no convencionales redujo una vía de generación de información y oferta futura. Eso puede evaluarse y criticarse.
Pero la estrechez no nació en 2022. La declinación de campos, la incorporación insuficiente de reservas, los contratos, los pilotos diseñados desde 2018–2020 y las obras de transporte o regasificación atraviesan varias administraciones. Un proyecto no convencional comercial tampoco habría pasado instantáneamente de decisión política a gas disponible.
El informe de Corficolombiana analizado admite la demora. Su cierre reconoce que el desarrollo “no será inmediato” y dependerá de licenciamiento y consulta previa. Esa cautela debería estar al lado del titular sobre importaciones, no relegada a la conclusión.
06 / GAS Y NUEVO GOBIERNO
Defender el gas como transición no equivale a aprobar fracking.
Gas como respaldo
El nuevo ministro lo presenta como apoyo para seguridad energética, menor uso de carbón y GLP, y desarrollo offshore. Ese argumento se refiere al combustible y a su sustituto; no demuestra el origen óptimo de cada molécula.
Política por concretar
El marco de PPII y las reglas técnicas siguen publicados, mientras la administración anterior anunció una ley antifracking en julio. La nueva política necesita actos, cronograma y criterios territoriales verificables, no solo un cambio de tono.
Denominador recortado
La cifra difundida por Naturgas se refiere a la huella operativa reportada por la industria, no a todas las emisiones generadas al quemar gas en hogares, industria, transporte y termoeléctricas. El comunicado de MinAmbiente borra esa precisión.
Contrafactual gremial
No es una categoría observada por el inventario del Ideam: depende de qué combustibles se supone que reemplaza el gas. Deben publicarse mezcla sustituta, factores de emisión, metano y límites del cálculo.
07 / CIENCIA AMBIENTAL
Regular un riesgo no significa eliminarlo.
La EPA documenta circunstancias en que el ciclo del fracking puede afectar agua potable: retiros en zonas de baja disponibilidad, derrames, fallas de integridad, tratamiento insuficiente y disposición inadecuada.
El fracturamiento directo rara vez produce sismos sentidos; el USGS señala mayor riesgo en la inyección prolongada de aguas residuales. Por eso importa el plan completo de fluidos, no solo el momento de fractura.
Comparar gas con carbón puede mostrar menor CO₂ en combustión, pero el resultado climático depende de fugas, venteos, quema, procesamiento y transporte. El informe no desarrolla ese balance de ciclo de vida.
Las líneas base del Valle Medio del Magdalena son avances reales. No reemplazan estudios por proyecto, efectos acumulativos, capacidad de inspección, datos abiertos ni decisiones sobre zonas donde el riesgo residual resulte inaceptable.
08 / LENGUAJE Y SEMÁNTICA
“De la ideología a la ciencia” clausura antes de demostrar.
La ciencia no vota una política pública. Puede estimar recursos, contaminación, sismicidad, emisiones, costos e incertidumbre. Elegir entre seguridad energética, agua, clima, finanzas y distribución territorial también exige valores, reglas y legitimidad democrática.
El informe de Corficolombiana mezcla evidencia con preferencia. Pasa de “hay regulación y potencial” a “el desafío ya no consiste en restringir”, aunque sus propias fuentes no deciden el nivel de riesgo aceptable ni comparan de forma homogénea todas las alternativas.
La especialidad no reemplaza el escenario. El desarrollo de Lila Castro explica correctamente la cadena de valor y reconoce Capex, agua, sismicidad, consulta e incertidumbre geológica. Pero pasar de potencial a “costos competitivos”, firmeza y soberanía todavía requiere productividad por pozo, curvas de declinación, costo total, fecha de entrada y comparación colombiana con offshore e importación.
La retórica gubernamental repite la operación. Llamar “supuestos discursos ambientalistas” a la política anterior sustituye una evaluación causal por una etiqueta. La respuesta rigurosa tampoco es llamar extractivista a toda producción: es exigir supuestos, plazos, impactos y beneficiarios visibles.
09 / BALANSÓMETRO
Buen diagnóstico parcial; certeza mayor que la evidencia colombiana.
Problema real; solución sobredimensionada
El informe de Corficolombiana aporta cifras, referencias y un problema público auténtico. Pierde fuerza al tratar escenarios como oportunidad desaprovechada, atribuir causalidad casi exclusiva al gobierno anterior y presentar la regulación como evidencia suficiente de control.
La menor producción de gas, el horizonte de reservas y la mayor importación son problemas verificables que exigen decisiones de oferta, demanda e infraestructura.
El informe identifica fuentes y años, pero comunica recursos potenciales y contrafactuales de 2019 como beneficios que Colombia habría obtenido en 2026.
Atribuye el deterioro principalmente a cuatro años de política, aunque reservas, declinación de campos, pilotos y plazos de desarrollo atraviesan varias administraciones.
Enumera controles regulatorios, pero no cuantifica riesgo residual, capacidad de fiscalización, metano, agua producida ni diferencias territoriales con Estados Unidos y Argentina.
Reconoce que el desarrollo no sería inmediato, pero no lo integra a las cifras principales ni compara fracking con offshore, biometano, eficiencia, importación e infraestructura.
Promedio ponderado de diagnóstico, trazabilidad de escenarios, causalidad, tratamiento ambiental y consideración de tiempos y alternativas. Evalúa la fuerza del argumento publicado, no asigna un puntaje universal a favor o en contra del fracking.
10 / QUÉ EXIGIR
Antes de decidir, el escenario debe poder fallar a la vista del público.
Piloto y comercialidad
Recursos por formación, productividad esperada por pozo, curva de declinación, tasa de éxito y criterio explícito para abandonar si el piloto no confirma el potencial.
Balance territorial
Fuentes, estacionalidad, químicos, retorno, tratamiento, disposición, trazadores, monitoreo independiente y prohibiciones donde no exista manejo seguro.
Escenario completo
Metano de ciclo de vida, precio de equilibrio, inversión, infraestructura, ingresos netos, subsidios, pasivos de cierre y sensibilidad a precios y demanda.
Misma vara
Comparar fracking, offshore, campos existentes, biometano, eficiencia, electrificación e importación por costo, fecha de entrada, resiliencia, emisiones e impacto territorial.
FUENTES Y TRAZABILIDAD
Editorial, política y evidencia técnica en capas separadas.
ECONOMÍA Y RENTABILIDAD
Indicadores corporativos y economía de proyecto no son equivalentes.
PRUEBA COMPARADA